
Polemik tunggakan Pajak Bumi dan Bangunan Perdesaan dan Perkotaan (PBB-P2) senilai Rp2,33 miliar yang melilit Yayasan Indo Global Mandiri (IGM) Palembang terus memicu perhatian berbagai kalangan. Aksi penempelan spanduk peringatan oleh Badan Pendapatan Daerah (Bapenda) Kota Palembang di area kampus Universitas IGM memicu perdebatan hangat mengenai batasan pajak bagi institusi pendidikan swasta.
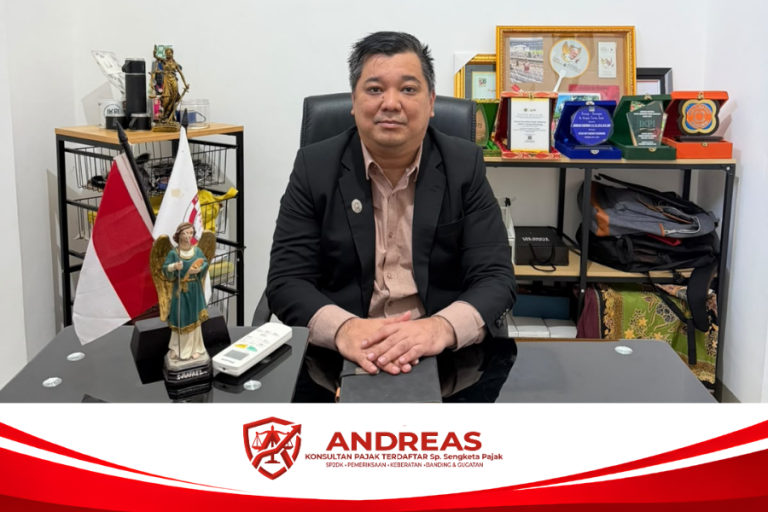
Menanggapi situasi ini, praktisi hukum perpajakan terkemuka asal Palembang sekaligus Konsultan Pajak dan Praktisi Perpajakan, Adv. Andreas Budiman, SE, SH, M.Si, MH, BKP, memberikan sorotan tajam dari kacamata kepastian hukum fiskal. Menurutnya, dalam menghadapi penagihan aktif seperti ini, wajib pajak (WP) tidak perlu terjebak dalam perang opini, melainkan dapat menempuh jalur sengketa hukum resmi yang telah dijamin oleh undang-undang.
Hak Wajib Pajak Melalui Jalur Sengketa Keberatan
Andreas Budiman menjelaskan bahwa atas terbitnya Surat Pemberitahuan Pajak Terutang (SPPT) atau Surat Ketetapan Pajak Daerah (SKPD) yang dinilai tidak sesuai, institusi seperti Yayasan IGM memiliki hak penuh untuk mengajukan Keberatan Pajak.
- Penyelesaian Secara Legal: Pengajuan keberatan ditujukan langsung kepada Kepala Daerah (Wali Kota Palembang) melalui Bapenda. Sesuai ketentuan, pengajuan ini harus disampaikan secara tertulis dalam Bahasa Indonesia disertai alasan penolakan yang logis dan perhitungan mandiri dari pihak wajib pajak.
- Tenggat Waktu Krusial: Permohonan keberatan memiliki batas waktu maksimal 3 bulan sejak surat ketetapan atau SPPT diterima.
- Esensi Pembelaan: Dalam konteks Universitas IGM, jalur keberatan ini dapat menjadi panggung legal bagi pihak yayasan untuk membuktikan bahwa aset tanah dan bangunan milik mereka murni digunakan untuk fungsi pendidikan non-profit (nirlaba) demi kepentingan umum, sehingga layak dikecualikan dari objek pajak.
Hak Mengajukan Permohonan Pengurangan atau Penghapusan Tagihan
Selain menempuh jalur keberatan atas status objek pajaknya, regulasi perpajakan daerah juga membuka ruang mitigasi lain berupa permohonan administratif, yaitu pengurangan atau penghapusan sanksi/tagihan pajak.
Jalur ini umumnya ditempuh apabila wajib pajak berada dalam kondisi tertentu, atau jika terdapat kekhilafan/kesalahan yang nyata dalam penetapan besaran pajak oleh fiskus daerah. Melalui permohonan ini, wajib pajak dapat meminta keringanan pokok utang pajak atau penghapusan denda administratif yang menumpuk. Langkah ini dinilai relevan mengingat nilai tunggakan kumulatif Universitas dan Sekolah IGM sejak tahun 2019 tersebut sebagian besar ikut membengkak akibat akumulasi denda.
Baca juga: Cetak Advokat Profesional, DPD KAI Sumsel Siap Gelar DKPA Angkatan XIX Akhir Oktober Ini
Solusi Hukum yang Bermartabat
Menurut pandangan praktisi perpajakan, sengketa interpretasi mengenai apakah sebuah yayasan pendidikan berstatus komersial atau murni sosial idealnya diselesaikan di atas meja hukum. Jika nantinya pengajuan keberatan di tingkat daerah ditolak oleh Kepala Daerah, undang-undang masih memberikan hak bagi wajib pajak untuk meneruskan perkara ini berupa Gugatan atau Banding ke Pengadilan Pajak.
Melalui mekanisme sengketa resmi yang ditekankan oleh Andreas Budiman ini, kedua belah pihak—baik Pemkot Palembang maupun Yayasan IGM—dapat memperoleh kepastian hukum yang berkekuatan tetap tanpa harus mengorbankan jalannya kegiatan belajar-mengajar di kampus.
Penulis adalah Pendiri Andreas Konsultan Pajak, Konsultan Pajak, Kuasa Hukum, dan Pengacara Pajak.
Andreas Budiman
Email: andreaskonsultanpajak@gmail.com
Artikel ini merupakan opini profesional dan pandangan pribadi penulis. Seluruh isi, analisis, dan kesimpulan yang disampaikan sepenuhnya menjadi tanggung jawab penulis dan tidak merepresentasikan sikap, pandangan, maupun posisi resmi Andreas Konsultan Pajak.
Sumber: Andreas Konsultan Pajak